Traducido de nuestra edición en inglés. Las fuentes originales figuran a continuación. Leer en inglés
Presupuesto del Reino Unido 2026: El ministro de Hacienda John Healey aumenta las tasas impositivas sobre el ahorro en dos puntos porcentuales
En su primer presupuesto, el ministro de Hacienda John Healey introdujo un aumento de dos puntos porcentuales en las tasas impositivas sobre el ahorro y los ingresos inmobiliarios, que entrará en vigor el 6 de abril. Aunque su predecesora Rachel Reeves había planeado previamente aumentar las tasas del impuesto sobre la renta para los ahorradores, Healey añadió dos puntos porcentuales adicionales a esas tasas. Al mismo tiempo, el gobierno descartó un plan para recortar el límite de las ISA en efectivo para los menores de 65 años. Los expertos financieros sugieren que los ahorradores podrían necesitar utilizar las asignaciones personales de ahorro, las ISA y las contribuciones a pensiones para mitigar el impacto de estos cambios.
NewsRadar AI DeskPublicado 1 nov 2026, 6:47 UTCActualizado 1 nov 2026, 6:47 UTC · 0 actualizaciones
1 fuente 3 min de lectura 0 visitas
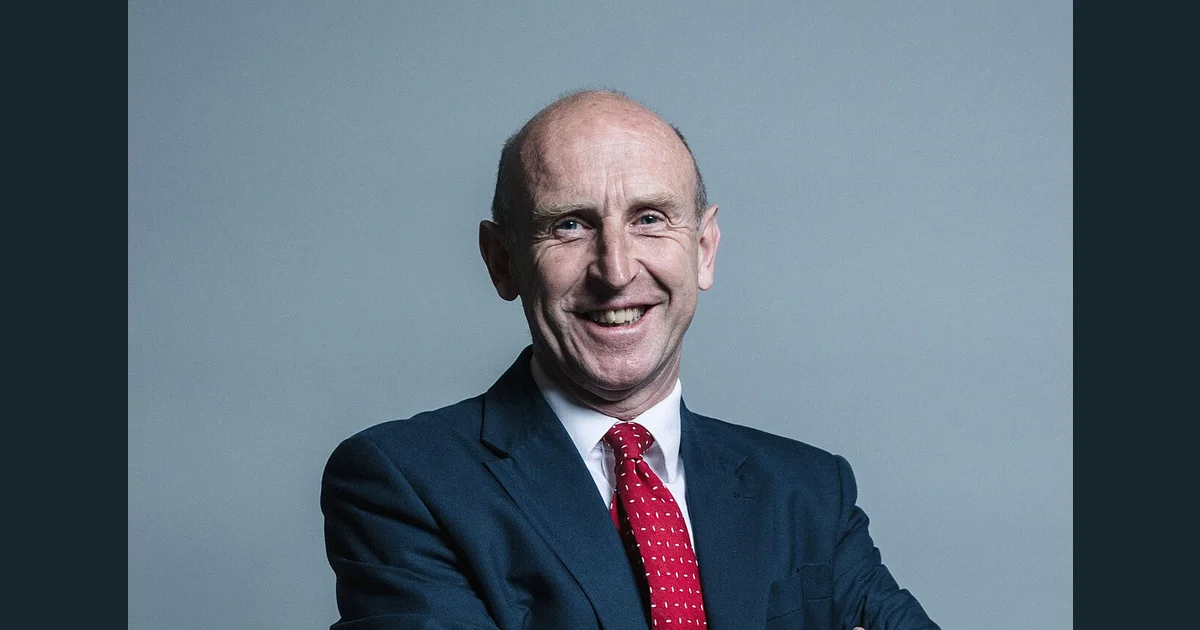
Related archive image: Official portrait of John Healey crop 1.jpg. Not a photograph of this news event. Resized with padding to preserve the full portrait. Image adaptation available under CC BY 3.0. Crédito: Chris McAndrew. Fuente de la imagen · Condiciones de uso
LO ESENCIAL
Puntos clave
El ministro de Hacienda John Healey aumentó las tasas impositivas sobre el ahorro y los ingresos inmobiliarios en dos puntos porcentuales.
Las nuevas tasas del 24 por ciento, 44 por ciento y 49 por ciento entrarán en vigor el 6 de abril.
Se ha cancelado una reducción previamente planificada del límite de las ISA en efectivo para los menores de 65 años.
Los expertos sugieren utilizar las ISA, las asignaciones personales de ahorro y las contribuciones a pensiones para gestionar las obligaciones fiscales.
Qué sucedió
El ministro de Hacienda John Healey anunció cambios en la tributación del ahorro, añadiendo dos puntos porcentuales a las tasas existentes para el ahorro y los ingresos inmobiliarios. Estos ajustes se basan en los aumentos anunciados previamente por su predecesora Rachel Reeves y están programados para entrar en vigor el 6 de abril.
La nueva estructura fiscal se aplicará a los ahorradores en todo el Reino Unido, estableciendo tasas del 24 por ciento para los contribuyentes de tasa básica, 44 por ciento para los contribuyentes de tasa más alta y 49 por ciento para aquellos en la tasa adicional.
Context for John Healey. Related archive image: Official portrait of John Healey crop 2.jpg. Not a photograph of this news event. Resized with padding to preserve the full portrait. Image adaptation available under CC BY 3.0. Crédito: Chris McAndrew. Fuente de la imagen · Licencia de imagen
Contexto
El presupuesto también abordó el límite de las ISA en efectivo, que anteriormente estaba programado para reducirse a 12,000 libras para personas menores de 65 años a partir de abril de 2027. Healey confirmó que este plan de reducción ha sido abandonado, manteniendo el límite anual actual de 20,000 libras.
Los analistas financieros, incluido Jason Hollands de Evelyn Partners, han calificado los aumentos de impuestos como un desafío significativo para los ahorradores. Los expertos señalan que encontrar cuentas de ahorro que superen a la inflación será cada vez más difícil bajo el nuevo régimen fiscal.
Qué sucede después
Se aconseja a los ahorradores que revisen sus estrategias financieras antes de la fecha de implementación. Las posibles estrategias de mitigación discutidas por los expertos incluyen maximizar las contribuciones a las ISA, utilizar la asignación personal de ahorro y considerar las contribuciones a pensiones para reducir la renta neta ajustada.
Las personas también pueden explorar vehículos de inversión alternativos, como los bonos del Estado a corto plazo con cupón bajo, que pueden ofrecer ventajas fiscales con respecto a las ganancias de capital, o los Premium Bonds, que ofrecen premios libres de impuestos.
EL CONTEXTO
Por qué importa
Los aumentos en las tasas impositivas dificultarán que los ahorradores del Reino Unido superen la inflación, aunque la cancelación de la reducción del límite de las ISA proporciona cierto alivio para la planificación del ahorro a largo plazo.
Lo que sabemos
El ministro de Hacienda John Healey aumentó las tasas impositivas sobre el ahorro y los ingresos inmobiliarios en dos puntos porcentuales.
Las nuevas tasas impositivas sobre el ahorro del 24 por ciento para la tasa básica, 44 por ciento para la tasa más alta y 49 por ciento para los contribuyentes de tasa adicional entrarán en vigor el 6 de abril.
El gobierno canceló una reducción previamente planificada del límite de las ISA en efectivo para personas menores de 65 años.
El límite anual de las ISA en efectivo permanece en 20,000 libras.
Lo que sigue sin aclararse
El grado en que la inflación se mantendrá alta es actualmente un pronóstico.
El impacto específico en las finanzas de los hogares individuales dependerá de las circunstancias fiscales personales y los niveles de ahorro.